新闻 /
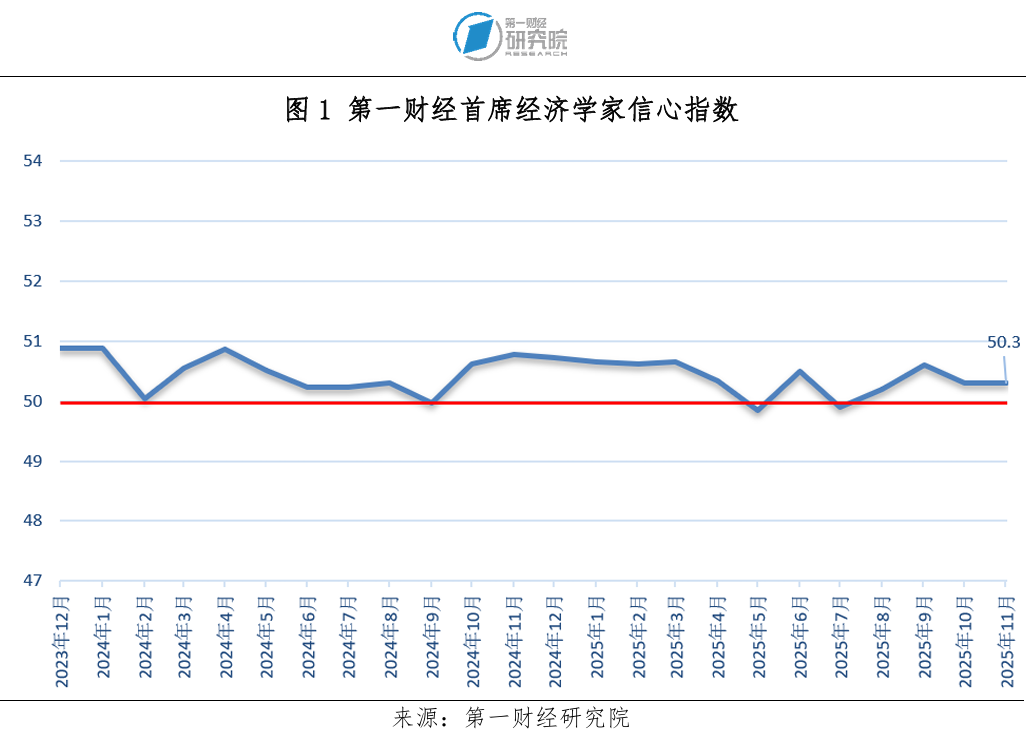
2025年11月,第一财经掂量院发布的“第一财经首席经济学乡信心指数”为50.3,与上月捏平,守护50盛衰线以上。经济学家们合计开yun体育网,本年我国经济启动牢固,测度大要终了全年5%的增速方向,将来外部环境仍然复杂多变,国内经济应更多存眷内需的设立。
经济学家们测度10月物价数据将较上月公布数据回升,CPI同比预测均值为-0.1%,PPI同比预测均值为-2.2%,他们对固定财富投资累计增速预测均值为-0.8%,社会糜掷品零卖总数同比增速预测均值为2.8%,工业加多值同比增速预测均值为5.7%。同期,他们测度10月买卖顺差将上升至942.6亿好意思元。
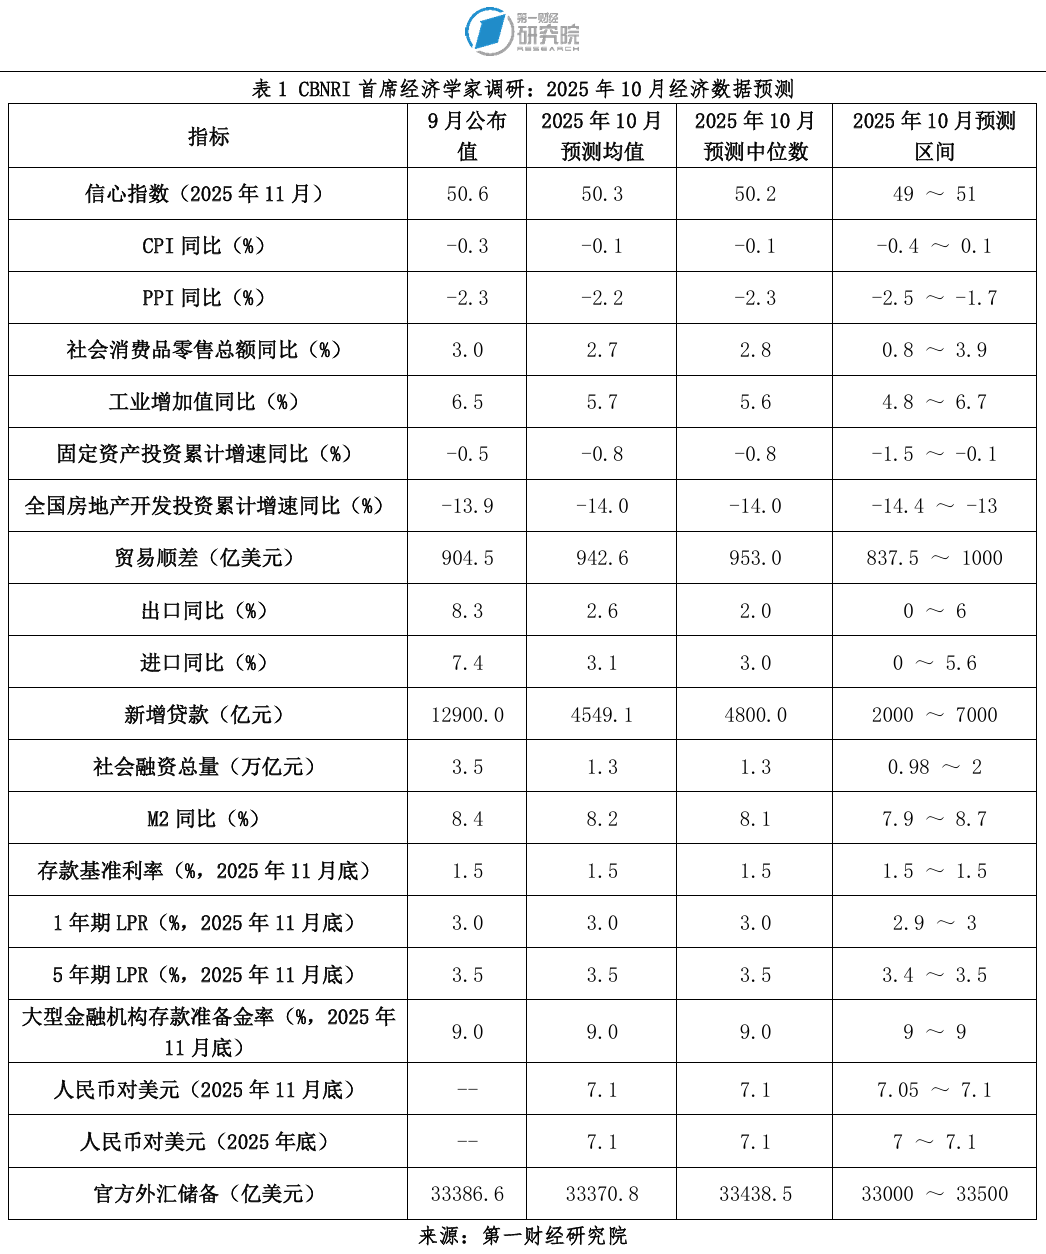
他们测度受季节性成分影响,10月金融数据将较上月有所回落,新增贷款的预测均值为4549.1亿元、社会融资总量的预测均值为1.3万亿,M2同比增速预测均值为8.2%,他们合计10月LPR利率和存准水平调养的可能性较小。
中国东谈主民银行授权中国外汇来回中心公布,2025年10月31日银行间外汇市集东谈主民币汇率中间价为1好意思元对东谈主民币7.088元,经济学家们测度本年内东谈主民币对好意思元中间价将保捏清爽,他们对11月底中间价的预测均值为7.1,并守护对年底东谈主民币对好意思元中间价7.1的预期。
一、信心指数:11月为50.3
第一财经掂量院发布的11月“第一财经首席经济学乡信心指数”为50.3,与上月捏平。
广起始席产业掂量院连平合计,空洞各方情况来看,2025年11~12月与2026年中国经济所靠近的外部复杂性和严峻性有可能不降反增,特朗普政府针对中国的外贸和关税的政策虽已有调降,但将来的不细目仍然较高。在驱动经济增长的“三驾马车”中,出口压力将阶段性得到一定缓解;糜掷增长仍有一定的瓶颈,从本年政策出台情况看,可谓是“应出尽出”,尽管来岁依然不错出台近似刺激政策,但在住户收入并未出现较大幅度增长的要求下,大要守护本年的增速已属不易。出口和糜掷的不细目性远景势必要求投资“支棱起来”,线路稳增长的积极作用。同期,好意思联储10月降息25bp落地,我国货币政策进一步宽松迎来窗口期。
毕马威蔡伟暗示,往后看,经济启动存在两方面支捏成分,一是现时中好意思买卖弥留花式松驰,好意思国对华平均关税镌汰10%至31%,对四季度外贸推崇以及企业策划预期都有积极作用。二是为注重单边“反内卷”对内需的压制,近期宏不雅政策对内需存眷度回升,财政方面已完成5000亿元政策性金融用具投放,同期新增5000亿元场地债务额度支捏名目建设及债务退回,货币政策也于近期重启购债操作,在财政与货币政策协同发力下,四季度以投资为代表的内需推崇存望迎来设立,全年5%把握的经济增速方向有望顺利终了。
兴业证券王涵暗示,将来经济将保捏合理增长。“十五五”强调“经济增长保捏在合理区间”,测度本年完成增速5%把握方向。经济高质地发展捏续股东,科技翻新与内需推广成为主要驱能源,更驻扎职业、住户收入与环境效益合作。
二、物价:10月同比预测均值CPI、PPI分手为-0.1%、-2.2%
在本次调研中,经济学家们测度,2025年10月CPI同比增速将高于上月统计局的公布数据(-0.3%),预测均值为-0.1%。其中,星河证券章俊给出了最高预测值0.1%,广起始席产业掂量院连平给出了最低预测值-0.4%。
首席经济学家们对10月PPI同比增速的预测均值为-2.2%,高于统计局公布的上月值(-2.3%)。调研中,对9月PPI同比增速的预测最高值为-1.7%,来自工银国际程实,最低预测值为-2.5%,来自广起始席产业掂量院连平、野村国际陆挺和瑞穗证券周雪。
星河证券章俊测度,10月物价连接上行,PPI基本牢固,CPI重新回正。PPI依然贯穿下行36个月,下活动能大幅收缩。但反内卷相干到职业,保职业仍为优先项,反内卷的力度较弱,有关居品价钱处于波动情状。四季度CPI进入季节性上行,而PPI的捏续回升需要政策的股东或者国外需求的好转。
———————————————————
2025年9月最好预测经济学家10月预测(CPI):
程实:-0.1%
2025年9月最好预测经济学家10月预测(PPI):
陈兴:-2.2%
陆挺:-2.5%
王涵:-2.3%
周雪:-2.5%
———————————————————
三、社会糜掷品零卖总数:10月糜掷增速预测均值为2.7%
10月社会糜掷品零卖总数同比增速预测均值为2.7%,低于上月3%的公布数据。其中,3.9%的最大预测值来自工银国际程实,渣打银行丁爽给出了最小预测值0.8%。
民生银行温彬暗示,10月份,国庆统一中秋假期共8天,比前年国庆假期多1天,加之“双十一”网购促销活动开启时期越发提前,带动文旅糜掷、线上糜掷升温,但以旧换新支捏品类、居住类、石油及成品类糜掷连累社零增速,举座来看社会糜掷品零卖总数增速将有所放缓。文旅糜掷和线上糜掷增势细密。10月份,与住户出行糜掷密切有关的铁路运输、航空运输、住宿、文化体育文娱等行业商务活动指数均位于60.0%及以上高位景气区间,邮政业商务活动指数升至70.0%以上。连累成分在于,跟着以旧换新政策效应退坡,有关支捏品类增速将进一步放缓;汽车糜掷降温,10月1日至26日,世界乘用车市集零卖161.3万辆,环比上月同期下降4%,同比前年10月同期下降7%;10月商品房销售走弱,二手房挂牌量价均下行,反馈房地产市集仍处于寻底阶段,居住类有关糜掷连接承压;国内成品油价钱下调,石油及成品类糜掷增速会回落。
———————————————————
2025年9月最好预测经济学家10月预测(社会糜掷品零卖总数同比):
陈兴:2.8%
———————————————————
四、工业加多值:10月增速预测均值为5.7%
调研收尾流露,10月工业加多值同比增速预测均值为5.7%,低于上月6.5%的公布数据。其中,渣打银行丁爽给出了最小值4.8%,工银国际程实给出了最大值6.7%。
星河证券章俊暗示,10月工业加多值增速测度5.5%,小幅回落但连接保捏苍劲态势。坐蓐端高频数据保捏较高水平,钢材方面高炉开工率环比同比都上升明显,10月平均录得84.38%,同比高潮3.31个百分点,环比提高1.2个百分点,坐蓐端“金九银十”旺季捏续,本年以来钢材出口也保捏高位。化工方面,ABS开工率、PTA产量和PTA开工率也均较上月有所升迁。库存方面,原材料库存或有部分补库,9月铁矿石,主要钢材品种库存水平有所上行。
———————————————————
2025年9月最好预测经济学家10月预测(工业加多值同比):
管涛:6.5%
温彬:5.6%
———————————————————
五、固定财富投资增速:10月预测均值为-0.8%
经济学家们对9月固定财富投资增速的预测均值为-0.8%,稍低于上月-0.5%的公布数据,其中,工银国际程实给出了最高值-0.1%,民生银行温彬给出了最低值-1.5%。
兴业银行鲁政委暗示,基建投资方面,增量财政资金政策将对第四季度基建注入动能。把柄央视新闻报谈,抑制10月22日,新式政策性金融用具统共投放超3300亿元,测度将拉动名目总投资4.8万亿元。同期,10月17日财政部发布,中央财政从场地政府债务结存名额中安排5000亿元下达场地,金额数目较前年同期加多1000亿元,且资金用途不错用于经济大省名目稳当要求的名目建设。房地产投资方面,10月30大中城市商品房成交在基数走高下同比再度转负,百城地皮成交同比跌幅亦有所扩大,建筑钢材成交延续低位启动,房地产投资连累可能扩大。制造业投资方面,9月制造业投资数据流露投资放缓势头正在从装备制造向糜掷品制造传导,而开拓更新动能回落对制造业投资的影响也在延续,测度10月制造业投资仍将小幅回落。
———————————————————
2025年9月最好预测经济学家10月预测(固定财富投资累计同比):
管涛:-0.6%
———————————————————
六、房地产开发投资:10月增速预测均值为-14%
调研收尾流露,10月房地产开发投资累计增速的预测均值为-14%。参与调研的经济学家中,工银国际程实给出了最高值-13%,野村国际陆挺给出了最低值-14.4%。
民生银行温彬暗示,房地产开发投资:测度降幅由-13.9%扩大至-14.1%。10月高频数据流露,30个大中城市新址成交面积同比、环比均回落,未流表示“银十”特征。从拿地看,100个大中城市地皮成交面积环比、同比均回落,地皮溢价率环比有所回升。从施工看,10月玻璃、水泥、螺纹钢价钱轰动走弱,测度施工增速或将小幅回落。空洞来看,测度房地产开发投资增速降幅或将扩大。
七、外贸:10月买卖顺差预测均值为942.6亿好意思元
经济学家们对10月我国买卖顺差的预测均值为942.6亿好意思元,稍高于上月904.5亿好意思元的公布数据。他们对10月入口同比的预测均值为3.1%,对出口同比的预测均值为2.6%,均低于上月的公布数据。
长江证券伍戈暗示,买卖摩擦反而驱动我国企业“出海”逆势抬升,并滞后拉动商品买卖,强化出口韧性。日本等也有过近似资格。天然,更生动的实践汇率亦然抵挡外部冲击的要素。绝顶是我国物价低位及中外价差的捏续,对外需的带动仍在突显。预测将来,酌量国外货币、财政宽松助推总需求,沟通我国融入全球产业链重构且价钱上风还在延续,他合计,来岁乃至“十五五”期间出口或仍有韧性。但辩证地看,外需尚可的场景之下,若何开脱对出口的旅途依赖,加大国内逆周期更正及终了内需转型似乎更具挑战性。
八、新增贷款:10月预测均值为4549.1亿元
经济学家们测度,2025年10月新增贷款将由上月公布值(12900亿元)回落至4549.1亿元,调研中,最小值2000亿元来自渣打银行丁爽和兴业证券王涵,最大值7000亿元来自广起始席产业掂量院连平。
兴业银行鲁政委暗示,信贷方面,10月同比增速测度与9月捏平,要点存眷新式政策性金融用具对企业中长贷的拉动作用。诚然10月为传统信贷淡季,但政策性金融用具投放提速。在四中全会对本年经济方向的定调下,把柄何立峰副总理在金融系统学习贯彻党的二十届四中全会精神会议上强调的“全力推动终了全年经济社会发展主要方向任务”,测度本年10月事贷将出现结构性亮点。
九、社会融资总量:10月预测均值为1.3万亿元
调研收尾流露,10月社会融资总量预测均值为1.3万亿元,低于央行公布的9月数据(3.53万亿元)。其中,中银国际管涛给出了最大预测值2万亿元,野村国际陆挺给出了最小预测值0.98万亿元。
十、M2:10月增速预测均值为8.2%
经济学家们测度,10月M2同比增速将低于央行公布的9月水平(8.4%),预测均值为8.2%。
星河证券章俊合计,10月金融连接好于经济态势不变,但要取决于政府融资的情况。政府资金捏续干预,成本市集仍然向好,企业的资金情况好转,金融活化捏续。10月M1靠近的基数较高,增速上略有回落,M2保捏牢固。
———————————————————
2025年9月最好预测经济学家10月预测(M2同比):
陈兴:8.1%
管涛:8.7%
———————————————————
十一、利率&进款准备金率:测度11月大型金融机构存准水平变化的可能性较小
本次调研中,有10位首席经济学家给出了LPR利率水和缓大型金融机构存准水平的预测,其中有一位测度将来一个月LPR存下调可能,其他经济学家测度月内这些筹画调养的可能性较小。
广起始席产业掂量院连平暗示,年底货币政策将连接加大流动性投放,保捏市集流动性充裕;有望小幅降息0.1~0.2个百分点,连接推动LPR下行,以刺激国内糜掷、房地产、投资等的需求设立;不排斥小幅降准的可能性。
十二、汇率:11月底东谈主民币对好意思元中间价预期均值为7.1
中国东谈主民银行授权中国外汇来回中心公布,2025年10月31日银行间外汇市集东谈主民币汇率中间价为1好意思元兑东谈主民币7.088元,经济学家们测度本年内东谈主民币对好意思元中间价将保捏清爽,他们对11月底中间价的预测均值为7.1,同期,守护对年底东谈主民币对好意思元中间价7.1的预期。
十三、官方外汇储备:10月末预测均值为33370.8亿好意思元
在本次调研中,首席经济学家们测度10月末我国外汇储备将较9月末水平保捏牢固,预测均值为33370.8亿好意思元。
民生银行温彬暗示,10月份,好意思联储降息25个基点,联邦基金利率方向区间下调至3.75%~4.00%,沟通中好意思经贸相干松驰,全球财富价钱举座高潮,好意思元亦逆势回升。汇率方面,10月份,好意思元指数高潮1.95%至99.7。好意思联储降息的同期好意思元却逆势高潮,主要有三点原因:一是好意思联储主席鲍威尔语言放鹰,合计好意思国经济增长势头比预期更苍劲,12月是否降息“远非已成定局”;二是中好意思元首吉隆坡会晤后,获得了超预期的策画收尾,提振了市集对好意思国经济的信心;三口角好意思货币疲弱,欧元、日元、英镑对好意思元分手下落1.7%、4.0%、2.2%。由于外储以好意思元计价,非好意思货币贬值会镌汰经汇率折算后的外汇储备限度。财富价钱方面,降息带动十年期好意思国国债收益率下落5个基点至4.11%。科技股亮眼的三季度财报、中好意思买卖相干松驰刺激好意思股连接强势高潮,10月份好意思国标普500指数高潮2.3%。好意思联储降息向全球开释流动性,主要经济体股市保捏高景气:高市早苗上任日本首相,财政政策蓄势待发,刺激日经指数高潮16.6%,创历史新高;欧元区经济慢慢设立,欧洲斯托克指数高潮2.6%。全球股债双强对外储变成支捏。
十四、政策
工银国际程实合计,宏不雅政策层面,财政、货币政策协同将进一步加强,并愈加驻扎跨周期和逆周期更正的合作性与精确性。财政政策将连接发力于基础环节和民生鸿沟,同期加大对科技翻新、绿色转型、“投资于东谈主”等方面的干预,增强高质地发展的可捏续性。货币政策则会在保捏流动性合理充裕的基础上,更驻扎通过结构性用具教导资金流向中小企业、科技翻新和绿色产业,推动金融资源设立效劳升迁。政策取向举座上将从短期稳增长,转向更强调栽培内生能源、提振信心与预期。
兴业证券王涵暗示,宏不雅政策矍铄化逆周期与跨周期更正,财政政策更驻扎“积极发力与可捏续性均衡”,可能再度加力;货币政策保捏限定偏松,可能连接配合财政政策与经济增长;房地产行业加快向“存量提质、保险与改善并重”转型,测度地产投资可能触底改善;通胀压力举座和睦可控。
十五、宏不雅经济热门问题
二十届四中全会建议:“坚捏扩大内需这个计谋基点,坚捏惠民生和促糜掷、投资于物和投资于东谈主致密王人集”,首席经济学家们合计,“投资于东谈主”体现了以东谈主民为中心的发展想想,将资源投向“东谈主”不错促进东谈主的全面发展,升迁国度空洞竞争力,同期也能提高糜掷后劲,进而驱动经济增长。
中银国际管涛合计,投资于东谈主的中枢是升迁住户糜掷才气与意愿,以东谈主力成本升值创造新需求,栽培内需新增长点。
兴业证券王涵合计,投资于东谈主包括五个层面的含义:一、将东谈主的全面发展看成经济高质地发展的压根能源,强调东谈主力成本升迁;二、具体是指东谈主民的翻新才气、健康、社会保险、幸福感、解放流动与平正契机;三、推动东谈主力成本积蓄的计谋升级,体现东谈主口的质地上风;四、平直撬动糜掷后劲,推动内需驱动经济增长;五、存眷社会平正与可捏续发展,驻扎区域合作与契机均等。
毕马威蔡伟合计,投资于东谈主是促进变成更多由内需主导、糜掷拉动、内生增长的经济发展模式的首要引擎。其本色在于通过教导更多资金资源投向老师、健康等民生鸿沟,积蓄东谈主力成本,升迁职业坐蓐率;同期通过支捏扩大职业、促进住户增收减负、加强糜掷引发等,开释糜掷后劲,增强国内大轮回内生能源,从而构建起经济发展与民生改善的良性互动形式。
广起始席产业掂量院连平暗示,投资于东谈主等于把资金、政策、轨制优先投向“东谈主”的才气、契机与保险,通过升迁东谈主力成蓝本换取中永远的全要素坐蓐率提高。从需求端来看,住户的老师、医疗、养老、育幼支拨可平直更正为住户服务糜掷,有助于扩大内需、促进经济增长;同期推动镌汰注重性储蓄,起到逆周期更正的作用。从供给端来看,东谈主口的总量红利隐藏,但东谈主口的质地红利尚未线路作用,投资于东谈主不错栽培更多当代化东谈主才,升迁国度空洞竞争力。从社会角度来看,改善东谈主们糊口福祉、让发展收尾更多更平正地惠及全体东谈主民本等于我国发展的方向。
工银国际程实合计,“投资于东谈主”体现了以东谈主民为中心的发展想想,也意味着将来投资结构的深切更正。在经济步入新旧动能更正的关键期,通过“投资于东谈主”终了坐蓐供礼聘糜掷需求的良性轮回。政策上,资金与资源的设立将愈加聚焦于促进东谈主的全面发展。他暗示,从永久看,“投资于东谈主”兼具扩大内需与推动高质地发展的双重真义。东谈主既是糜掷者亦然坐蓐者,东谈主的发展既是糜掷和内需的基础,亦然经济高质地发展的劳能源开头。
对于若何终了投资于东谈主,经济学家们合计,应存眷加多住户收入、增强糜掷意愿、完善社会保险体系和收入分派体系,健全老师培训体系等。
毕马威蔡伟暗示,具体而言,将来应从以下三方面要点股东民生鸿沟改良,终了惠民生与促糜掷致密王人集:一是促进住户增收减负,增强住户糜掷才气。对于增收,要点在于促进高质地充分职业和完善收入分派轨制。对于减负,聚焦镌汰家庭生养养育老师成本,优化生养支捏政策和引发步履,线路育儿补贴和个东谈主所得税抵扣政策作用。二是扩大社保、老师、住房、基自己人服务遮盖群体,增强住户幸福感,升迁住户糜掷意愿。三是强化财政对民生鸿沟支捏。加多政府资金用于民生保险支拨,优化政府投资结构,提高民生类政府投资比重。
广起始席产业掂量院连平合计,将来,宏不雅政策将会连接加大对老师、职业、养老、医疗等民生鸿沟的干预,升迁义务老师、高档老师、奇迹老师、再老师等的水平;进一步完善医疗保险体系,提高各人卫生质地;饱读舞创业与再职业,健全职业保险轨制;加大对住户信贷的投放力度。
财通证券陈兴合计,唯有收入预期稳、时代溢价高、社会保险厚,住户才敢糜掷、能糜掷、愿糜掷。本年以来中央屡次强调要提高下收入东谈主群收入,完善职业者工资普通增长机制。后续跟着低收入东谈主口认定目的出台,终了对低收入东谈主群的精确收入补贴将具备数据基础。
兴业证券王涵暗示,终了投资于东谈主,需要存眷构建全生命周期东谈主力成本栽培体系,包括基础老师、奇迹老师、毕生老师等;翻新社会保险轨制,包括医疗、养老、住房、职业服务等;建立区域协同发展机制,促进东谈主才解放流动与平正竞争;加大财政干预民生鸿沟支拨占比;饱读舞社会成本参与。
为了终了“投资于东谈主”,工银国际程实合计可从产业、糜掷、东谈主口、劳能源四个方面发力:一是教导投资流向惠民产业,以老师、健康、养老、文化等新兴需求带动产业升级,促进供需匹配,并通过政府投资和政策性金融用具撬动社会成本。二是提振住户糜掷,短期通过减税降费、补贴等直达性步履支捏低收入群体和农村住户;中永远完善社会保险体系、深化收入分派改良,栽培服务糜掷增长点。三是完善东谈主口支捏政策,加大生养扶捏与养老服务干预,线路育儿补贴、个税抵扣等平直财政时代的作用。四是健全毕生老师与时代培训体系,强化科研引发与文化建设,使东谈主力成本与科技翻新变成正向轮回。
(作家系第一财经掂量院掂量员)
本期“第一财经首席经济学家月度调研”14位经济学家名单(按拼音礼貌摆设):
蔡伟:毕马威中国经济掂量院院长
陈兴:财通证券宏不雅首席分析师
程实:工银国际掂量部驾驭、董事总司理、首席经济学家
丁爽:渣打银行大中华区首席经济学家
管涛:中银证券全球首席经济学家
李文龙:浙江之江数字经济翻新掂量院院长
连平:广起始席产业掂量院院长兼首席经济学家
鲁政委:兴业银行首席经济学家
陆挺:野村证券中国首席经济学家
王涵:兴业证券首席经济学家
温彬:民生银行首席经济学家兼掂量院院长
伍戈:长江证券首席经济学家
章俊:星河证券首席经济学家兼掂量院院长
周雪:瑞穗证券亚洲经济学家
举报 著作作家
何啸
有关阅读 官方详解“投资于东谈主”,划出这些要点 | 解读“十五五”
“十五五”乃至更万古期投资于东谈主的首要性和遑急性日益突显。
5 388 11-04 10:38 下降的恩格尔扫数、上升的餐饮糜掷
中国将来餐饮行业市集将约束扩容。
199 10-29 20:27 信心指数保捏在盛衰线以上,第三季度GDP同比增速预测均值为4.8%丨第一财经首席经济学家调研
经济学家们合计四季度经济将延续和睦增长态势,全年GDP同比增速预测均值为4.8%。
6 96 10-13 16:31 一财首席经济学家调研:三季度GDP增速预测均值4.8%
四季度经济将延续和睦增长态势,全年GDP同比增速预测均值为4.8%。
370 10-12 19:40 沈建光:中国发展游艇经济的五大带动效应
中国游艇经济发展还处于“供不应求”的低级阶段开yun体育网。
433 10-08 20:25 一财最热 点击关闭